【相続の実践ガイド 第7回】遺産分割はどう決める?現物・代償・換価・共有と相続登記の注意点
更新日:6 日前
遺産分割では、単に『法定相続分どおり』と計算するだけでは解決しないことがあります。預金は分けやすくても、実家や賃貸アパート、会社の株式は誰が持つかで、その後の管理負担が変わるためです。
本記事では、現物分割・代償分割・換価分割・共有を比較し、遺言や遺留分、相続登記、納税資金との関係を整理します。

▍ この記事の要点|1分で理解する
遺産分割はどう決める?現物・代償・換価・共有と相続登記の注意点
▍ 目次
02 制度や財産の仕組み ›
04 間違えやすいポイント ›
09 よくある質問・まとめ ›
1. 結論|遺産分割はどう決める?現物・代償・換価・共有と相続登記の注意点
相続人は、遺言の内容や遺産分割協議を踏まえて財産を取得します。法定相続分は重要な基準ですが、財産の性質や家族の事情に応じた分割方法を検討することができます。
遺産分割は、財産の価額が同じでも、管理できるか、換金できるか、借入が残るかによって実質的な負担が異なります。子どもたちの公平感と実行可能性を両立させることが大切です。
2. 制度や財産の仕組み
現物分割は、例えば長男が自宅、長女が預金を取得するように現物を分ける方法です。代償分割は、不動産を取得する人が別の相続人へ金銭等を支払う方法です。代償金の支払能力や取決めの明確さが重要です。
換価分割は財産を売却し代金を分ける方法です。売却費用や譲渡所得税等の確認が必要となります。共有は持分を分けられる一方、将来の売却や管理の意思決定が難しくなる可能性があります。
3. 具体的な比較と判断方法
土地を一人が取得し他の相続人へ代償金を支払う案は、土地の管理を一本化できる反面、取得者に現金がないと実行できません。換価分割では現金化できても、売却に時間がかかることがあります。
遺産分割の税務上の取扱いは分割方法や契約内容により異なります。相続税だけでなく譲渡所得税や登記費用も含めて比較する必要があります。
方法 | 主な特徴 | 注意点 |
|---|---|---|
現物分割 | 財産ごとに取得者を決める | 価額・負担の偏り |
代償分割 | 取得者が他の人に金銭を払う | 代償金の原資・取決め |
換価分割 | 売却して現金を分ける | 売却時期・譲渡税・費用 |
共有 | 持分を分ける | 次の相続と意思決定 |
4. 間違えやすいポイント
『一筆の土地を兄弟で半分ずつ共有する』という方法は簡単に見えても、後に大規模修繕や売却をする際に関係者の同意が必要になることがあります。さらに子どもや孫へ相続が続くと共有関係が複雑になり得ます。
申告期限までに分割が決まらない場合は、未分割で相続税の申告を行う必要があることもあります。配偶者の税額軽減や小規模宅地等の特例など、適用を希望する制度の手続きを確認しましょう。
5. 事例|実家とアパートを子ども2人が引き継ぐ
長男が実家を使い続け、長女は賃貸アパートの管理経験がないケースを考えます。評価額の均等だけを基準にすると、長女が管理困難な不動産を取得するかもしれません。
長男が実家を取得し、アパートを売却して代金を分ける案、長女がアパートを引き継ぎ管理を外部委託する案などを比較します。税負担と納税資金、管理費用、売却可能性を一緒に示し、相続人の希望を確認します。
6. 実際の進め方|5つのステップ
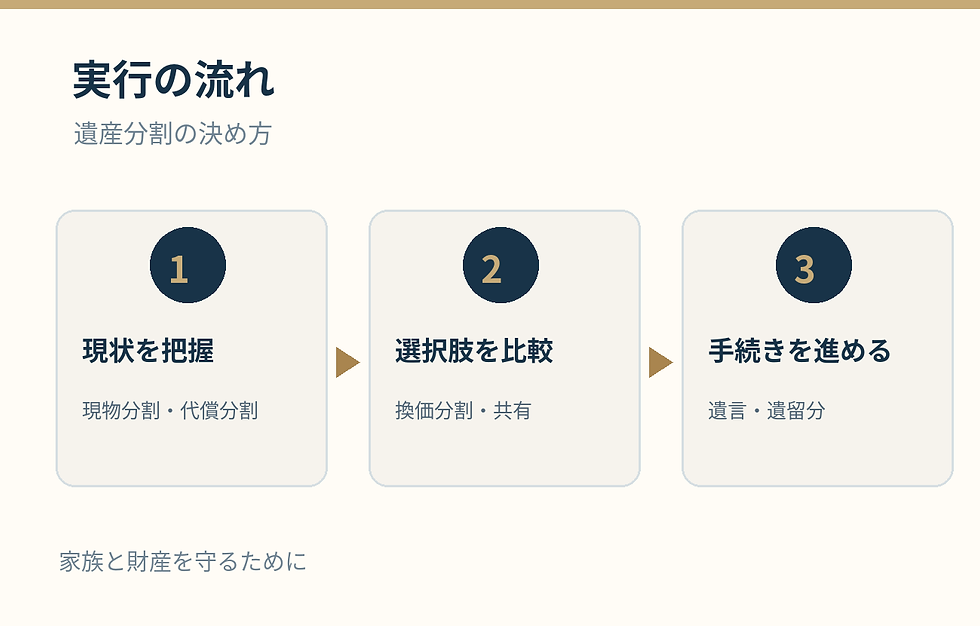
STEP 01 │ 遺言・法定相続人を確認
遺言の有無、相続人の範囲を調べる。
STEP 02 │ 財産と債務を把握
預金、土地・建物、借入、保険を一覧にする。
STEP 03 │ 分割方式を比較
現物・代償・換価・共有の実行可能性を検討する。
STEP 04 │ 税務・法務を確認
遺留分、相続税・譲渡所得税、分割協議を整理する。
STEP 05 │ 登記・納税を実行
相続税申告と相続登記の期限を別に管理する。
7. 確認資料とチェックリスト
以下の確認事項は、財産一覧や資料依頼リストに転記して、提出済み・未確認・相談中の状態を管理すると使いやすくなります。
□ 遺言と相続人を確認
□ 借入を含めた財産一覧を作成
□ 代償金の原資を確認
□ 共有した場合の管理方法を検討
□ 相続税申告と登記の期限を確認
8. 相談する専門家とタイミング
遺言・遺留分・遺産分割協議の法的判断は弁護士等に相談します。税理士は相続税、代償分割や換価分割の税務への影響を検討します。司法書士は相続登記を担当し、売却する場合は不動産の専門家とも連携します。
家族の希望がまとまらない場合、税務上の最適化を急ぐより、法的な論点を整理する方が適切なことがあります。感情面の対立が大きい場合には、早期の専門家相談が有効です。
税務・法律・登記・金融機関への対応は、それぞれの専門分野で確認が必要です。相談先に同じ資料と方針を共有し、情報の行き違いを減らしましょう。
9. よくある質問・まとめ
Q. 法定相続分どおりに不動産を共有しなければなりませんか?
A.必ずしもそうではありません。遺言や協議などを踏まえ、他の方法を検討できます。
Q. 遺産分割が間に合わないと相続税申告を延ばせますか?
A.原則として申告期限は延びません。未分割の場合の申告と後日の手続を確認する必要があります。
まとめ: 分割方法は金額だけでなく、取得後の管理負担や納税資金、将来の相続まで考えて選びます。
▍ 場面別に考える|実務のケーススタディ
実際の相続では、制度の概要だけでなく、家族の状況や財産の種類によって判断が変わります。以下のような場面では、当初の方針だけで進めず、必要な資料と実行時期を確認することが重要です。
CASE 01 │ 不動産を相続する人が代償金を払う場合
長男が実家を取得し、長女に代償金を支払う方法なら、土地建物の共有を避けられることがあります。しかし長男の手元に十分な預金がない場合、代償金の資金調達が必要となります。相続税の納税と代償金の支払いが同じ時期に重なると資金不足になる可能性があるため、支払時期、原資、借入可能性を事前に確認します。遺産分割協議書の記載と税務上の扱いも専門家に相談しましょう。
CASE 02 │ 賃貸アパートを兄弟で共有する場合
兄弟2人で賃貸アパートを共有すれば、当初の分配は公平に感じられるかもしれません。しかし、空室対策や外壁修繕、建替え、売却の判断などで意見が一致しない場合、運営が難しくなる可能性があります。借入返済や固定資産税をどう負担するかも決める必要があります。将来それぞれの子どもへ持分が相続されれば共有者が増えるため、取得後の管理ルールと出口の方針を確認してから選択することが重要です。
CASE 03 │ 土地を売却して換価分割する場合
相続した土地を売却して代金を分ける方法では、各人へ現金を配分しやすくなります。ただし、境界確認、相続登記、売却条件の調整などに時間がかかる可能性があります。売却代金から仲介費用、税金、担保抹消費用などを差し引いた手取額を試算し、相続税の納税期限までに現金化できるかを検討します。評価額どおりに売れると決めつけないことが大切です。
こうしたケースでは、税金の計算だけで結論を決めるのではなく、財産の帰属・権利関係・納税資金・相続後の管理・専門家の役割を同じ資料の中で整理すると、判断を誤りにくくなります。選択肢ごとの利点と制約を表にし、誰がいつ何を確認するかまで具体化しましょう。
▍ さらに詳しく|実務判断の6つのポイント
01 │ 現物分割では財産の性質が異なる
長男が実家、長女が預金を取得する現物分割は分かりやすい方法ですが、不動産には固定資産税や維持費がかかり、売却できるまで時間を要する場合があります。同じ相続税評価額でも、現金化しやすい預金と土地建物では負担が異なります。相続人の生活状況や居住希望、物件の管理能力を確認し、金額の公平だけではなく実質的な負担も考えましょう。
02 │ 代償分割では資金の準備が必要
特定の相続人が不動産を取得し、他の相続人へ代償金を支払う方法は、不動産の共有を避ける選択肢になります。しかし、取得者の手元資金が不足すると実行できません。代償金の額や支払時期、遺産分割協議書の記載、税務上の扱いを確認します。相続税の納税資金と代償金を別々に見積もり、合計の資金負担が無理のない水準か検討しましょう。
03 │ 換価分割では売却の時期に注意する
不動産を売却して現金を分ける方法は、金額による分配がしやすい一方、売却できるまでに時間がかかる可能性があります。土地の境界、共有者の意思、借入の抵当権、建物の修繕状態などが売却条件に影響します。売却に伴う費用や譲渡所得税の問題もあるため、売却代金の全額が相続人の手元に残るわけではありません。申告期限との関係も確認が必要です。
04 │ 共有名義は次の相続を見据えて判断する
不動産を兄弟で共有すると、当初は法定相続分に合わせた公平な分割に見えることがあります。しかし、その後に共有者が亡くなれば、共有持分をさらに複数の相続人が取得し、管理や売却の意思決定が複雑になるおそれがあります。共有にする場合は、修繕費や固定資産税の負担、売却方針、管理責任者を決め、将来の出口を考えておくことが大切です。
05 │ 遺留分や遺言の法的確認を忘れない
親が遺言で特定の相続人に大部分の財産を残す場合、他の相続人の遺留分の問題が生じる可能性があります。遺産分割の方法は税務上の有利さだけでなく、法律上の実行可能性が重要です。法的な権利関係や遺言の有効性が争点になりそうなときは、弁護士等と協議し、税理士は各分割案の税負担を比較するなど役割を分けて進めましょう。
06 │ 登記と相続税の手続は別に進める
相続税申告・納税と不動産の相続登記では期限が異なります。相続税申告の期限は原則10か月で、相続登記の義務は原則3年以内です。遺産分割協議が成立した場合には追加の登記義務が生じることもあります。相続税申告書を税務署に提出しただけで不動産の名義が変わるわけではないため、税理士と司法書士の間で分割方針や必要書類を共有しましょう。
▍ アポロ税理士法人の考え方
税金だけで決めず、財産を引き継ぐ家族の希望、納税資金、不動産・事業の管理を横断して検討することを大切にしています。税務・会計を起点に、法律、登記、金融機関など各分野の専門家とも連携して課題を整理します。

監修者
月方 智彦
公認会計士・税理士
公認会計士・税理士として税務・会計の実務に携わり、事業経営や不動産保有の当事者としての経験も持つ。企業経営者や不動産オーナーの税務・財務・相続を横断して考え、必要に応じて各分野の専門家と連携した支援を重視している。
専門分野:法人・不動産税務/相続・贈与/財務・資金繰り/事業承継
▍ シリーズ記事|前後の記事へ
前の記事:第6回|相続税の計算方法
次の記事:第8回|相続財産の評価
全記事の目次:第1回|相続の全体像
▍ 関連する既存ブログ
▍ 参考資料・出典
※2026年10月時点の一般的な制度解説です。実行時には最新の改正と個別要件を確認してください。


