【相続の実践ガイド 第4回】家族が亡くなったら何をする?3か月・4か月・10か月の相続手続と期限
更新日:6 日前
家族が亡くなると、死亡届や年金・保険の手続だけでなく、遺産の調査、相続放棄、準確定申告、相続税申告、不動産登記など、それぞれ異なる期限の手続が関係します。
すべての相続で同じ手続が必要になるわけではありませんが、期限の短いものを見逃すと選択肢が狭まることがあります。相続開始後の主要な流れを時系列で整理します。

▍ この記事の要点|1分で理解する
家族が亡くなったら何をする?3か月・4か月・10か月の相続手続と期限
▍ 目次
02 制度や財産の仕組み ›
04 間違えやすいポイント ›
09 よくある質問・まとめ ›
1. 結論|家族が亡くなったら何をする?3か月・4か月・10か月の相続手続と期限
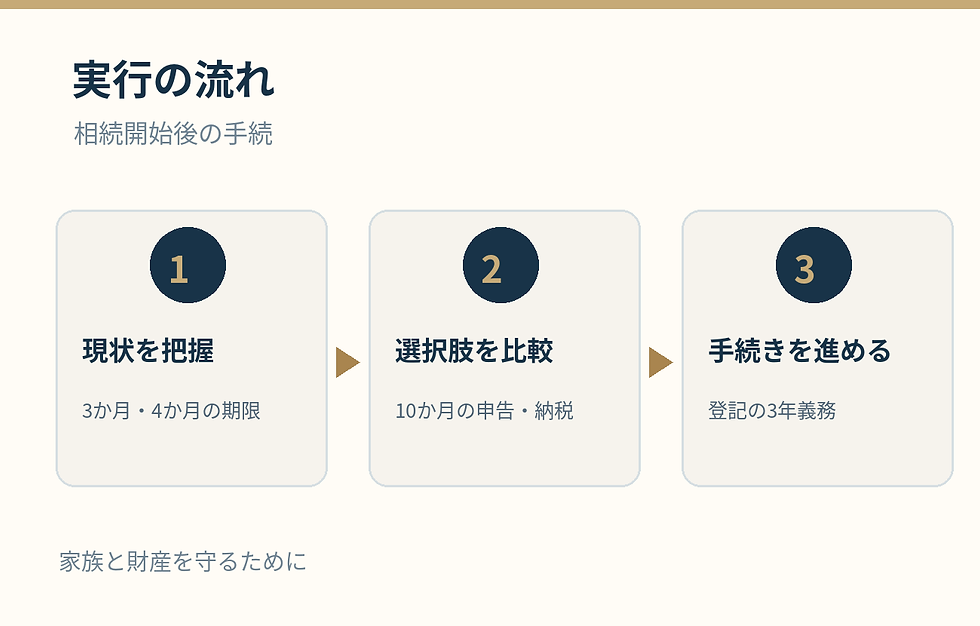
ⓘ 相続手続の期限は起算点が異なります 相続放棄の熟慮期間は原則として自己のために相続開始があったことを知った時から3か月、準確定申告は相続開始を知った日の翌日から4か月、相続税申告・納税は原則10か月です。相続登記は相続開始と不動産取得を知った日から原則3年で、遺産分割成立後には追加の登記義務が生じる場合があります。 |
死亡届は原則として死亡の事実を知った日から7日以内です。葬儀や年金、健康保険、公共料金等の届出は各制度の期限や提出先を確認します。金融機関の口座等は相続に伴う手続が必要になるため、生活費の資金繰りも含めて早めに整理します。
相続人の範囲、遺言書の有無、財産や負債の状況を調べ、相続を承認するか放棄するかを判断する必要がある場合があります。
2. 制度や財産の仕組み
相続放棄や限定承認の検討では、原則として自己のために相続開始があったことを知ったときから3か月以内という熟慮期間が重要です。借入が多いからすぐ放棄と決めるのではなく、財産全体と法的要件を確認しましょう。
亡くなった方に所得税の準確定申告が必要な場合は原則として相続開始を知った日の翌日から4か月以内です。給与・年金・不動産所得・事業所得などの状況により申告要否が変わります。
3. 具体的な比較と判断方法
相続税申告・納税の期限は原則として死亡したことを知った日の翌日から10か月以内です。相続人同士の遺産分割がまとまらないことだけでは、通常申告期限が延びるわけではありません。
不動産の相続登記は、相続で所有権を取得したことを知った日から原則3年以内の義務があります。遺産分割成立後には追加の登記義務が生じる場合もあるため、税務手続とは別に期限を管理します。
時期の目安 | 主な確認事項 | 相談先 |
|---|---|---|
3か月以内 | 相続放棄等の検討 | 家庭裁判所・弁護士 |
4か月以内 | 必要な準確定申告 | 税理士・税務署 |
10か月以内 | 相続税申告・納税 | 税理士 |
3年以内(原則) | 相続登記 | 司法書士・法務局 |
4. 間違えやすいポイント
死亡日から単純に日数を数えるだけでなく、制度ごとの起算点を確認する必要があります。相続放棄の熟慮期間と相続税申告の期限では、要件や起算点の表現が異なります。
また、期限が残っていても、土地の評価や非上場株式の調査、家族間の分割協議に時間を要する場合があります。必要資料の収集は早い段階から進めましょう。
5. 事例|相続人が遠方に住み財産調査が進まない
父の死亡後、子ども2人は離れた地域で暮らし、金融機関の手続や土地の資料収集が進みません。母が高齢で書類を把握していないケースです。
最初に期限一覧を作り、相続人調査・債務確認・準確定申告の要否・相続税試算を担当ごとに分けます。特に3か月、4か月の期限が近いものを優先し、遺産分割と相続税申告は並行して検討します。
6. 実際の進め方|5つのステップ
STEP 01 │ 直後の届出・連絡
死亡届、生活上の契約や保険関係を整理する。
STEP 02 │ 3か月を意識して調査
相続人・財産・債務、放棄の要否を確認する。
STEP 03 │ 4か月の税務を確認
準確定申告が必要かを検討する。
STEP 04 │ 10か月の申告・納税を準備
財産評価、分割、納税資金を整理する。
STEP 05 │ 相続登記と継続手続
不動産登記、名義変更、賃貸経営等の引継ぎを行う。
7. 確認資料とチェックリスト
以下の確認事項は、財産一覧や資料依頼リストに転記して、提出済み・未確認・相談中の状態を管理すると使いやすくなります。
□ 各期限と起算点を確認
□ 相続放棄等の必要性を検討
□ 準確定申告の要否を確認
□ 分割・納税と申告を並行管理
□ 相続登記の期限を記録
8. 相談する専門家とタイミング
借入金や相続放棄、遺言の法的な問題がある場合は弁護士等へ早めに相談します。税理士には準確定申告、相続税試算、必要資料と納税の準備を確認しましょう。相続登記は司法書士等の支援が役立ちます。
手続は一つの窓口で完結しないことが多いため、手続名、提出先、担当者、期限、完了状況を一覧にするのがおすすめです。
税務・法律・登記・金融機関への対応は、それぞれの専門分野で確認が必要です。相談先に同じ資料と方針を共有し、情報の行き違いを減らしましょう。
9. よくある質問・まとめ
Q. 遺産分割が決まらないと相続税申告はできませんか?
A.未分割のまま申告する場合があります。特例を使う際の手続や後日の分割対応を確認してください。
Q. 相続登記は相続税申告と同じ10か月ですか?
A.別です。相続登記は原則3年以内の申請義務があり、遺産分割成立時の追加的義務にも注意が必要です。
まとめ: 相続開始後は3か月・4か月・10か月・3年の期限を別々に整理し、財産調査と専門家への相談を早めに進めます。
▍ 場面別に考える|実務のケーススタディ
実際の相続では、制度の概要だけでなく、家族の状況や財産の種類によって判断が変わります。以下のような場面では、当初の方針だけで進めず、必要な資料と実行時期を確認することが重要です。
CASE 01 │ 借入が不明なまま財産に手を付ける場合
被相続人に借入や保証債務がある可能性がある場合、財産をどう扱ったかが相続放棄等の法的な判断に影響することがあります。相続人が通常の生活費や葬儀費用の支払いをどうするかも含め、早めに法律専門家へ確認したいケースです。熟慮期間は原則3か月なので、預金口座や借入契約を調べる作業を後回しにしないことが大切です。相続税の申告期限より早く判断が必要となる点に注意しましょう。
CASE 02 │ 賃貸物件があり所得税申告も必要な場合
亡くなった方が家賃収入を得ていた場合、所得税の準確定申告が必要かを早めに確認します。相続税申告は原則10か月ですが、準確定申告は原則4か月という別の期限です。相続開始日を境に家賃や経費の期間を整理し、管理会社の入金明細や借入返済表、固定資産税資料などを集めます。引き継ぐ側の不動産所得の申告と混同しないよう、税理士と担当・対象期間を明確にしましょう。
CASE 03 │ 遺産分割が長引いている場合
相続人の意見がまとまらないまま相続税の期限が近づいても、原則として申告・納税の期限は自動的に延長されません。未分割の申告や必要な添付書類、後日の更正の請求などを税理士と確認する必要があります。自宅や賃貸物件に小規模宅地等の特例を使う予定なら、遺産分割の状況が適用に影響する可能性があります。法律上の対立がある場合は弁護士とも連携し、申告準備は止めずに進めましょう。
こうしたケースでは、税金の計算だけで結論を決めるのではなく、財産の帰属・権利関係・納税資金・相続後の管理・専門家の役割を同じ資料の中で整理すると、判断を誤りにくくなります。選択肢ごとの利点と制約を表にし、誰がいつ何を確認するかまで具体化しましょう。
▍ さらに詳しく|実務判断の6つのポイント
01 │ 相続開始直後は生活上の手続も並行する
家族が亡くなると、葬儀や死亡届だけでなく、公共料金、年金、健康保険、銀行口座、不動産管理などの手続が始まります。相続税の検討とは別に、残された配偶者が生活費を使えるか、住宅ローンやアパートローンの返済が続くかなども確認しましょう。すべてを一人で抱え込まず、家族の中で窓口や連絡先を決めると混乱を減らせます。
02 │ 3か月の熟慮期間は特に慎重に確認
被相続人に借入金が多い場合は相続放棄を検討することがあります。相続放棄の熟慮期間は原則として自己のために相続開始があったことを知った時から3か月以内です。相続財産の処分や管理の行為が法的判断に影響する場合もあり、安易に財産を動かさない方がよいことがあります。債務状況が不明な場合は早めに弁護士等へ相談しましょう。
03 │ 4か月の準確定申告を忘れない
被相続人に不動産所得や事業所得などがあり、所得税の準確定申告が必要になる場合は原則として相続開始を知った日の翌日から4か月以内に手続します。相続税の10か月より期限が早いため、賃貸物件の帳簿や事業経費の資料を早めに回収することが重要です。相続人が引き継いだ後の所得の申告と、亡くなった方の所得の申告は分けて整理します。
04 │ 遺産分割が未了でも10か月の申告期限は原則維持
相続人の間で遺産分割協議がまとまらず、誰がどの財産を取得するか決まっていない場合でも、相続税の申告・納税期限が原則として自動延長されるわけではありません。未分割申告の方法や、後から分割した際の更正の請求などを検討する必要があります。配偶者の税額軽減、小規模宅地等の特例については必要な届出・添付手続に注意しましょう。
05 │ 相続登記は税務と別の期限で動く
不動産の相続登記は2024年4月から義務化され、原則として相続による取得を知った日から3年以内に申請が必要です。遺産分割が成立した場合には追加の登記義務が生じるケースもあります。相続税申告書を提出しただけでは不動産の名義が変更されるわけではないため、司法書士等と確認して登記手続を進めましょう。
06 │ 期限管理表を家族と共有する
相続手続は死亡届、相続放棄、準確定申告、相続税申告、登記など、提出先と期限が別々です。表に『手続の内容』『担当者』『提出先』『期限』『資料の状況』『完了日』を設けると、何が済んでいないか分かりやすくなります。税理士・弁護士・司法書士など専門家へ依頼した事項も記録し、期限の迫るものから優先順位を付けるとよいでしょう。
▍ アポロ税理士法人の考え方
税金だけで決めず、財産を引き継ぐ家族の希望、納税資金、不動産・事業の管理を横断して検討することを大切にしています。税務・会計を起点に、法律、登記、金融機関など各分野の専門家とも連携して課題を整理します。

監修者
月方 智彦
公認会計士・税理士
公認会計士・税理士として税務・会計の実務に携わり、事業経営や不動産保有の当事者としての経験も持つ。企業経営者や不動産オーナーの税務・財務・相続を横断して考え、必要に応じて各分野の専門家と連携した支援を重視している。
専門分野:法人・不動産税務/相続・贈与/財務・資金繰り/事業承継
▍ シリーズ記事|前後の記事へ
前の記事:第3回|相続税はいくらから?
次の記事:第5回|相続財産の調べ方
全記事の目次:第1回|相続の全体像
▍ 関連する既存ブログ
▍ 参考資料・出典
※2026年10月時点の一般的な制度解説です。実行時には最新の改正と個別要件を確認してください。


