ゴルフ代は経費にできる?会社社長と個人事業主・不動産オーナーで異なる税務上の判断基準
更新日:4 日前

取引先との関係づくりや情報交換のために、ゴルフを利用している経営者は少なくありません。
不動産オーナーであれば、銀行、不動産会社、管理会社、建築会社などとゴルフをすることもあるでしょう。
そこで気になるのが、
「このゴルフ代は会社や事業の経費にしてよいのか?」
という問題です。
「取引先と行ったのだから経費になるだろう」と考えている方もいれば、「ゴルフは趣味だから経費にならない」と言われた経験がある方もいるかもしれません。
実は、ゴルフ代の税務上の取扱いは、単純に「ゴルフだから経費になる・ならない」と決まるものではありません。
特に重要なのが、
会社の社長として法人が負担する場合と、個人事業主・個人の不動産オーナーとして自分が負担する場合では、税務上の判断構造が異なる
という点です。
この記事では、会社経営者・個人事業主・不動産オーナーを対象に、ゴルフ代をどこまで経費にできるのかを、国税庁の取扱いや実際の裁決事例を踏まえて解説します。
目次
1.結論|ゴルフ代は経費にできるが、法人と個人では考え方が違う
まず結論からいうと、取引先への接待や営業など、事業上の目的で行ったゴルフであれば、ゴルフ代を経費として処理できる可能性があります。
ただし、法人と個人では税務上の考え方が少し違います。
法人の社長 | 個人事業主・個人不動産オーナー | |
基本的な考え方 | 法人の業務上必要なら交際費 | 事業・不動産所得の必要経費かを判断 |
私的なゴルフ | 役員給与等となる可能性 | 家事費となり必要経費にならない |
趣味との区分 | 必要 | 特に重要 |
自分のプレー代 | 業務上必要なら交際費になり得る | 業務上必要だったことを説明する必要 |
交際費の法人税上の限度 | 一定の損金算入制限あり | 法人のような年間800万円の制度はない |
国税庁は法人について、ゴルフのプレーに直接要する費用が「法人の業務の遂行上必要」である場合には交際費となり、それ以外の場合には役員・使用人に対する給与になると明示しています。
一方、個人の場合には、事業所得や不動産所得を計算する際の「必要経費」に該当するかに加えて、個人的な生活費である「家事費」ではないかという問題があります。国税庁も、家事上の費用は必要経費にならず、仕事と私生活の双方に関係する家事関連費については、業務上必要な部分を明確に区分する必要があるとしています。
この違いが、一般に、
「個人事業主のゴルフ代の方が厳しく見られやすい」
といわれる理由の一つです。
2.なぜ法人と個人でゴルフ代の扱いが違うのか?
法人の場合、会社と社長は別の主体です。
例えば、
会社が重要取引先を接待するため、社長をゴルフに参加させる
という場合、社長のプレーは法人の営業・接待活動の一部と考えることができます。
そのため、法人の業務遂行上必要なプレー代については、国税庁も交際費として取り扱うことを明確にしています。
一方、個人事業主の場合には、
仕事としてゴルフをする本人と、休日に趣味としてゴルフをする本人が同じ人物です。
例えば、個人の不動産オーナーが銀行員とゴルフをしたとしても、
「融資のための業務上の接待なのか」
「昔からの知人と趣味としてゴルフを楽しんでいるだけなのか」
を区分しなければなりません。
所得税では、総収入金額を得るために直接要した費用だけでなく、その年に生じた販売費、一般管理費その他業務上の費用(いわゆる間接経費)も必要経費になります。したがって、特定の売上と1対1で直接対応していなければ必要経費にならないという意味ではありません。
ただし、ゴルフのように私生活でも一般的に行われる支出については、
「本当に業務のためだったのか?」
という点が問題になりやすいのです。

3.社長のゴルフ代|どこまで交際費にできる?
では、法人の場合を具体的に考えてみましょう。
取引先との接待ゴルフ
最も典型的なのが、既存の取引先との関係維持を目的としたゴルフです。
得意先や仕入先など、事業に関係する者への接待のために支出する費用は、原則として交際費に該当します。
例えば、
主要顧客
仕入先
業務提携先
継続的に取引している外注先
などとのゴルフで、事業上の関係維持という目的があるのであれば、交際費として処理することに合理性があります。
見込み客との営業ゴルフ
まだ取引が始まっていない相手でも、具体的に営業活動を行っている見込み客であれば、交際費になる可能性があります。
重要なのは、
現時点で売上があるかではなく、会社の事業と具体的な関係があるか
です。
「経営者だから将来何か仕事になるかもしれない」といった漠然とした関係ではなく、商談や案件が進んでいるなど、営業目的を説明できる方が税務上は整理しやすくなります。
銀行・不動産会社などとのゴルフ
不動産会社や不動産保有法人であれば、
金融機関
不動産仲介会社
管理会社
建築会社
リフォーム会社
保険会社
などとのゴルフも考えられます。
実際に融資取引、物件紹介、管理委託などの関係があり、関係維持を目的として行われるのであれば、法人の交際費となる可能性があります。
ただし、
相手が銀行員や不動産会社の人だから自動的に交際費になるわけではありません。
例えば、学生時代の友人がたまたま銀行に勤務しているだけで、会社との具体的な取引関係がないのであれば、会社の業務との関係は弱くなります。
自社の社長・社員のプレー代
取引先2名を接待するため、
取引先2名
自社社長
自社営業担当者
の4名でプレーしたとします。
この場合、自社側の2名についても、取引先を接待するために参加する必要があったのであれば、そのプレー代も含めて交際費として処理する余地があります。
「接待相手の分だけが交際費で、自社社員の分は必ず給与になる」というわけではありません。
友人とのゴルフ・一人での練習
学生時代の友人
趣味のゴルフ仲間
家族
一人での練習ラウンド
など、会社の事業との具体的な関係を説明できないゴルフは、会社経費とすることは難しくなります。
法人が社長の個人的なゴルフ代を負担すれば、役員への給与等として扱われるリスクがあります。
4.個人事業主・個人不動産オーナーのゴルフ代はどこまで必要経費?
不動産オーナーの経費全体については、「不動産投資の経費一覧」で整理しています。
個人の場合、「接待交際費」という勘定科目を使うことはできますが、税務上の本質的な問題は、
所得税の必要経費として認められるか
です。
国税庁は必要経費について、総収入金額を得るために直接要した費用のほか、その年に生じた販売費、一般管理費その他業務上の費用を対象としています。
一方、家事上の費用は必要経費にはなりません。
また、仕事と私生活の両方に関係する「家事関連費」については、業務遂行上必要であった部分を明確に区分できることが重要です。
そのため、個人事業主のゴルフでは、
「誰と行ったか」だけでなく、「なぜそのゴルフが自分の事業に必要だったのか」
が特に重要になります。
例えば個人の不動産オーナーが、現在融資を申し込んでいる金融機関の担当者や、実際に物件を紹介してもらっている仲介会社と営業・関係維持目的でゴルフをしたケースであれば、必要経費となる可能性があります。
一方、
「銀行員との人脈を作っておけば将来融資に役立つかもしれない」
「不動産会社の人と知り合っておけば物件を紹介してもらえるかもしれない」
という程度では、業務との関連性を説明しにくくなります。
特に本人自身がゴルフ好きで頻繁にプレーしている場合には、
事業目的なのか、本人の趣味なのか
という点をより慎重に検討する必要があります。
5.実際に否認された「不動産オーナーのゴルフ代」
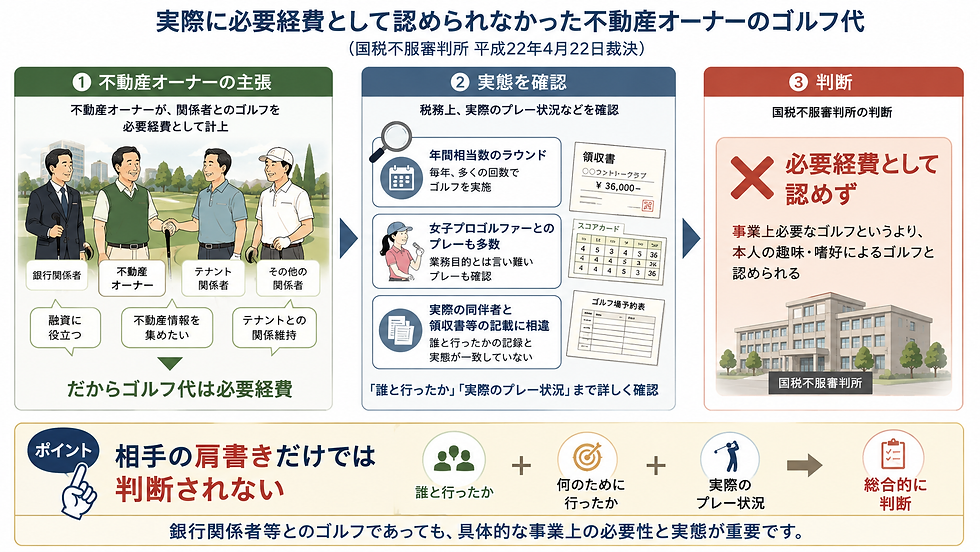
この問題を考える上で非常に参考になるのが、国税不服審判所の平成22年4月22日裁決です。
この事案では、不動産貸付業を営んでいた個人が、ゴルフ代を不動産所得の必要経費として計上していました。
本人は、
テナントとの関係維持
賃貸物件の補修やクレーム等の情報収集
不動産購入情報の収集
購入資金の融資を有利にするための銀行関係者との関係構築
などを目的としてゴルフをしていたと主張しました。
しかし、国税不服審判所は、これらのゴルフ代を必要経費として認めませんでした。
例えば、勤務していた銀行の後輩等とのゴルフについては、間接的に不動産貸付業に有益な情報が得られる場合があるとしても、ゴルフをすることが業務遂行上必要だったとは認め難いと判断されています。
さらに、この事案では、
毎年相当回数ゴルフをしていた
多くのプレーを女子プロゴルファーと行っていた
領収書等に実際のプレー相手とは異なる接待相手を記載していた
といった事情も確認されています。
最終的に審判所は、問題となったゴルフ代について、本人の趣味・嗜好としてのゴルフプレーに要した家事費と評価しました。
この裁決から学ぶべきなのは、
「銀行員とゴルフをした」「テナントとゴルフをした」という肩書きだけでは足りない
ということです。
誰と行ったかに加えて、
その相手と自分の事業にどのような具体的な関係があり、なぜそのゴルフを行ったのか
を説明できることが重要になります。
6.プレー代以外のゴルフ関連費用はどうなる?
ゴルフ接待では、プレー代以外にもさまざまな費用が発生します。
キャディー代など
プレーに伴って通常発生するキャディー代などについては、接待ゴルフ全体の一部として考えるのが基本です。
ゴルフそのものが業務上必要な接待であれば関連費用も同様の性質を持ちますが、私的ゴルフであれば、関連費用だけを事業経費にすることは通常困難です。
ゴルフ場での昼食
注意したいのが、ゴルフ場での昼食代です。
法人税では、一定の飲食費について「1人当たり10,000円以下」で一定の要件を満たす場合、交際費等から除外する制度があります。
しかし、国税庁は、ゴルフに際して行われる飲食は、原則としてゴルフという催事と一体不可分であり、接待飲食費として切り離さないという考え方を示しています。
したがって、
プレー代20,000円、昼食3,000円
だから、昼食3,000円だけを「1万円以下の飲食費」として交際費から除外する、という処理は適切ではありません。
交通費・送迎費
ゴルフ場までの交通費については、誰のための費用なのか、接待との関係などを踏まえて個別に判断する必要があります。
例えば、取引先をゴルフ場まで送迎するためのタクシー代等は、接待に伴う費用として交際費性が強くなります。
一方、自社役員・従業員自身の移動費については、その出張・移動の実態も含めて判断するため、一律に「すべて交際費」と考えるのではなく、事実関係に応じて処理することが大切です。
ゴルフ会員権
法人が法人会員としてゴルフクラブへ入会した場合、入会金は原則として資産計上します。
また、法人の業務上必要なゴルフクラブの年会費等については一定の場合に交際費となり、プレーに直接要する費用についても、業務遂行上必要なら交際費となります。
7.ゴルフ代を広告宣伝費にすることはできる?
「交際費には限度があるので、広告宣伝費にできないか?」と考える方もいるかもしれません。
通常の取引先とのゴルフを、広告宣伝費という勘定科目に変えただけでは意味がありません。税務上は勘定科目の名称よりも支出の実態が重要です。
国税庁は、不特定多数の者に対する宣伝的効果を目的とする一定の費用について、交際費ではなく広告宣伝費の性質を有するとしています。
例えば、
ゴルフ大会の広告スポンサー
会場への企業ロゴ掲出
大会公式Webサイトへの広告掲載
パンフレット広告
など、広告の対価として支出していることが明確であれば、広告宣伝費として検討する余地があります。
一方、
取引先とゴルフをした→写真を会社のSNSに投稿した→広告宣伝費
という処理は、支出の実態が接待ゴルフである以上、基本的には難しいでしょう。
SNSやYouTubeに掲載したという事実だけで、もともとの費用の性質が変わるわけではありません。
8.年間何回までならゴルフ代を経費にできる?
「年間10回なら大丈夫」「50回を超えると税務署に否認される」といった明確な基準はありません。
税法には、「ゴルフは年間○回まで経費にできる」という明確なルールはないからです。
極端にいえば、年間50回ゴルフをしていても、その50回について具体的な取引先との接待目的があり、事業との関係を説明できるのであれば、回数だけを理由にすべてが否認されるものではありません。
反対に、年間3回しか行っていなくても、すべて友人とのプライベートゴルフなら経費にはできません。
したがって重要なのは、年間の総回数ではなく、1ラウンドごとの実態です。
ただし実務的には、社長や個人事業主自身がゴルフを趣味としており、年間何十回、何百回というプレー代を事業経費として計上している場合には、税務調査でその内容を確認される可能性は高まると考えられます。
そのため、回数が多いほど、
誰と
なぜ
どの事業との関係で
プレーしたのかを記録しておくことが重要です。
9.税務調査に備えて何を記録しておくべき?
不動産税務全体の考え方については、「不動産投資・賃貸経営に関する税務の基本」もあわせてご確認ください。
ゴルフ代を経費計上する場合、最も重要なのは、
後から第三者に説明できる状態にしておくこと
です。
最低限、次の内容は残しておくことをおすすめします。
プレー日
ゴルフ場名
同伴者氏名
同伴者の会社名・役職
自社・自分との取引関係
接待・営業等の目的
例えば帳簿の摘要欄が、
○○カントリークラブ
だけでは、数年後の税務調査で誰と何のために行ったのかを思い出せない可能性があります。
それよりも、
○○カントリークラブ/ABC不動産 山田社長/物件仕入・管理取引の関係維持
などと記録しておいた方が、事業との関係を説明しやすくなります。
領収書に加えて、
ゴルフ場の予約メール
コンペ案内
同伴者とのメール等
具体的な商談や案件に関する資料
なども残っていれば、さらに説明しやすくなります。
特に、
金額が大きい・回数が多い・本人の趣味との境界が曖昧
という場合ほど、記録を充実させておくことが重要です。
なお、先ほど紹介した平成22年4月22日裁決では、実際のプレー相手とは異なる接待相手を領収書等に記載していたことも問題となっています。
形式だけ整えるのではなく、実態に即した正確な記録を残すことが大前提です。
10.ゴルフ代の経費判定フロー
判断に迷った場合には、次の順番で考えると整理しやすくなります。

STEP1 誰とゴルフに行ったか?
取引先、具体的な見込み客、金融機関など事業関係者なのか、それとも友人・家族・ゴルフ仲間なのかを確認します。
↓
STEP2 何のためのゴルフだったか?
接待、営業、具体的な案件に関する関係維持など、事業目的を説明できるかを確認します。
↓
STEP3 法人か個人か?
法人であれば交際費や役員給与等の問題として整理します。
個人事業主・個人不動産オーナーであれば、必要経費か家事費かを検討します。
↓
STEP4 客観的な記録が残っているか?
同伴者、会社名、取引関係、目的等を確認できる資料を残します。
この4つを確認した上で、
事業との関係を第三者にも合理的に説明できるか
が最終的なポイントになります。
11.よくある質問
Q.個人事業主にも「交際費800万円」の上限はありますか?
ありません。
年間800万円の定額控除限度額は法人税における交際費等の損金算入制度です。
一定の中小法人では、現在、交際費等について年間800万円までの定額控除限度額を利用する方法などがあります。国税庁の2026年公表資料でも、この制度は令和9年3月31日までの間に開始する事業年度について適用される制度として説明されています。
個人事業主には同じ800万円という上限はありませんが、その代わり、そもそも必要経費に該当するのか、家事費ではないのかという入口の判定が重要になります。
Q.割り勘のゴルフでも経費になりますか?
会社・事業者が実際に負担した金額について、事業上必要な接待等であれば経費になる可能性があります。
「全額おごらなければ交際費にならない」ということではありません。
Q.社員だけでゴルフをした場合は?
取引先への接待ゴルフとは異なります。
福利厚生目的なのか、社内行事なのか、単なる一部社員の私的ゴルフなのかによって判断が変わるため、別途検討が必要です。
Q.ゴルフレッスン代は会社経費にできますか?
一般の会社社長が自分のスコア向上のために受けるゴルフレッスンは、通常、個人的な趣味の支出と考えるのが自然です。
「取引先とゴルフをするために上達する必要がある」というだけで会社経費とするのは慎重に考えるべきでしょう。
Q.ゴルフクラブやウェアは経費になりますか?
一般的なゴルフクラブやウェアは私的にも使用できるため、通常の会社経営者・個人事業主では事業経費とするハードルは高いと考えられます。
プロゴルファーやゴルフ用品の販売・レビューそのものを事業としている場合など、事業内容によっては結論が変わる可能性があります。
12.まとめ
ゴルフ代が経費になるかどうかを、「ゴルフだから経費になる」あるいは、「ゴルフは趣味だから経費にならない」と一律に判断することは適切ではありません。
会社の社長であれば、法人の業務遂行上必要な取引先等とのゴルフは交際費として処理できる可能性があります。
一方、個人事業主・個人不動産オーナーについては、必要経費になるかに加えて、本人の趣味・家事費との区分がより重要になります。
特に意識していただきたいのは、
「誰と行ったか」だけではなく、「何のために行ったか」を説明できるようにすることです。
銀行員とゴルフをしたから経費、不動産会社の社長とゴルフをしたから経費、という単純な判断ではありません。
事業との具体的な関係、ゴルフを行った目的、頻度、本人の趣味性などを総合的に考える必要があります。
そして、経費として処理するのであれば、
・プレー日
・同伴者
・会社名
・取引関係
・目的
を記録しておくことをおすすめします。
ゴルフ代は、会社形態や事業内容、相手との関係、プレーの頻度などによって判断が変わります。
金額が大きい場合や、個人的な趣味との境界が曖昧な場合には、実際の利用状況を整理した上で税理士に相談するとよいでしょう。
参考資料

監修者
志田 宏樹
公認会計士・税理士・宅地建物取引士
監査法人で上場企業等の監査業務に従事した後、投資用不動産会社で財務責任者として勤務。金融機関対応、資金調達、会計実務、税務調査対応等を経験。現在はアポロ税理士法人の代表社員として、不動産オーナーや企業経営者に対し、税務・財務・融資・不動産に関する支援を行っている。
専門分野:不動産税務/不動産法人化/融資・資金調達/財務/相続・資産承継
この記事に関連するご相談